Domain badezimmerdekoration.de kaufen?
Wir ziehen mit dem Projekt
badezimmerdekoration.de um.
Sind Sie am Kauf der Domain
badezimmerdekoration.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain badezimmerdekoration.de kaufen?
Was ist eine Rückstellung?
Eine Rückstellung ist eine Verbindlichkeit oder ein Aufwand, der zum Bilanzstichtag bereits entstanden ist, aber noch nicht genau beziffert werden kann. Sie dient dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz eines Unternehmens angemessen zu berücksichtigen. Rückstellungen werden gebildet, um eine realistische Darstellung der finanziellen Situation eines Unternehmens zu gewährleisten und um eine Gläubiger- und Investorenschutz zu gewährleisten. Sie müssen nach den Grundsätzen ordnungsgemäßer Buchführung (GoB) bilanziert und regelmäßig überprüft werden, um sicherzustellen, dass sie angemessen sind. **
Ist eine Rückstellung ein Aufwand?
Eine Rückstellung ist keine direkte Ausgabe oder Kosten, sondern eine Verpflichtung, die zu einem späteren Zeitpunkt erfüllt werden muss. Sie wird gebildet, um zukünftige Verbindlichkeiten oder ungewisse Verpflichtungen abzudecken. Rückstellungen werden in der Bilanz ausgewiesen und mindern somit den Gewinn des Unternehmens. Obwohl Rückstellungen nicht direkt als Aufwand gelten, können sie den Gewinn beeinflussen, da sie die finanzielle Situation des Unternehmens widerspiegeln. Letztendlich dienen Rückstellungen dazu, die finanzielle Stabilität und Transparenz eines Unternehmens zu gewährleisten. **

Ähnliche Suchbegriffe für Rückstellung
Top-Angebote
Produkte zum Begriff Rückstellung:
-
Gesellschaftsrecht im Spiegel großer DebattenGesellschaftsrecht im Spiegel großer Debatten , Der vorliegende Band macht es sich zur Aufgabe, eine "Kartographie der Kontroversen" im Gesellschaftsrecht zu erstellen und diese in einen größeren Kontext einzuordnen. In zwanzig Einzelkapiteln werden aufsehenerregende Auseinandersetzungen aus dem Recht der Personengesellschaften und des Vereins, der GmbH und der Aktiengesellschaft nachgezeichnet und analysiert. Ein besonderes Augenmerk gilt dabei dem Anfang und Ende der Debatten, den Debattenteilnehmern und Diskussionsforen sowie der Diskurskultur. Neben rein nationalen Debatten finden sich auch transnationale Rechtsgespräche. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240819, Produktform: Leinen, Redaktion: Fleischer, Holger~Koch, Jens~Schmolke, Klaus Ulrich, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Themenüberschrift: LAW / Corporate, Keyword: Corporate law; Dogmen und Theorien des Gesellschaftsrechts; Entwicklungslinien des Gesellschaftsrechts; Gesellschaftsrecht; developmental trends in corporate law; dogma ad theories of corporate law, Fachschema: Gesellschaftsrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Wirtschaftsverwaltungsrecht und öffentliches Wirtschaftsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 231, Breite: 163, Höhe: 56, Gewicht: 1466, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,169,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papenheim, Martin: Der tanzende SpiegelDer tanzende Spiegel , Martin Papenheim legt mit seinem Buch über die Neo-Sannyasins die erste umfassende Geschichte der Bhagwan-Bewegung in Deutschland vor, die als wohl bedeutendste neureligiöse Strömung der Bonner Republik gelten kann. Der Ashram des indischen Guru Bhagwan Shree Rajneesh (später bekannt als Osho) in Poona und die Stadt Rajneeshpuram in Oregon (USA) entwickelten sich zu in der gesamten westlichen Welt beachteten Meditations- und Therapiezentren. In Deutschland erreichte die Bewegung um 1980 ihren spektakulären Höhepunkt mit etwa 30.000 Neo-Sannyasins, rund einem Drittel der weltweiten Anhängerschaft, von denen 400 in eigenen Kommunen lebten. Keine andere religiöse Bewegung provozierte ein derart großes Medienecho und so intensive öffentliche Auseinandersetzungen wie die Anhänger Bhagwans. Obwohl die Organisation mittlerweile weitgehend zerfallen ist, hat sie in der deutschen Kultur bleibende Spuren hinterlassen. Die Darstellung stützt sich auf umfassendes, bisher kaum beachtetes Quellenmaterial und Schilderungen von Zeitzeugen, so dass sich zahlreiche neue Perspektiven auf die Thematik eröffnen. , Schlingertöpfe > Kraftstoffversorgung , Erscheinungsjahr: 20250301, Autoren: Papenheim, Martin, Seitenzahl/Blattzahl: 420, Abbildungen: 25 schwarz-weiße Abbildungen, Themenüberschrift: HISTORY / Social History, Keyword: Bundesrepublik Deutschland; Communes; Federal Republic of Germany; Globalisation; India; Indien; Kommunen; Osho; Poona; Rajneeshpuram; Religionsgeschichte; Religious History; Spirituality; Spiritualität; Therapie; Therapy, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 34, Gewicht: 1, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann bucht man eine Rückstellung?
Eine Rückstellung wird gebucht, wenn ein Unternehmen eine Verbindlichkeit oder Verpflichtung hat, die zum Bilanzstichtag wahrscheinlich ist und deren genauer Betrag noch nicht bekannt ist. Dies kann beispielsweise für drohende Verluste aus schwebenden Geschäften, Garantieverpflichtungen oder Rechtsstreitigkeiten der Fall sein. Die Rückstellung dient dazu, die zukünftigen finanziellen Belastungen des Unternehmens realistisch abzubilden und die Bilanzierung entsprechend korrekt und transparent zu gestalten. Die genaue Höhe der Rückstellung wird anhand von Schätzungen und Erfahrungswerten ermittelt und regelmäßig überprüft und angepasst. Die Buchung einer Rückstellung erfolgt somit zum Bilanzstichtag, um die finanzielle Situation des Unternehmens zum jeweiligen Zeitpunkt korrekt darzustellen. **
-
Wie buche ich eine Rückstellung?
Um eine Rückstellung zu buchen, musst du zunächst den Betrag ermitteln, den du zurückstellen möchtest. Dieser Betrag sollte auf einer fundierten Schätzung basieren und auf zukünftigen Verpflichtungen beruhen. Anschließend musst du ein entsprechendes Rückstellungskonto in deiner Buchhaltung erstellen und den Betrag dort verbuchen. Vergiss nicht, die Rückstellung regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass sie korrekt ist. Zuletzt solltest du die Rückstellung im Jahresabschluss ausweisen und entsprechend dokumentieren. **
-
Wie wird eine Rückstellung gebucht?
Eine Rückstellung wird gebucht, indem ein entsprechender Betrag auf der Passivseite der Bilanz als Verbindlichkeit ausgewiesen wird. Dies geschieht, wenn ein Unternehmen mit hoher Wahrscheinlichkeit eine Verpflichtung in der Zukunft erfüllen muss und der Betrag zuverlässig geschätzt werden kann. Die Buchung erfolgt durch eine Gutschrift auf dem entsprechenden Rückstellungskonto und eine Belastung auf einem entsprechenden Aufwandskonto. Dadurch wird die Verpflichtung des Unternehmens transparent dargestellt und die zukünftige Liquidität berücksichtigt. Rückstellungen dienen dazu, die wirtschaftliche Lage des Unternehmens realistisch abzubilden und mögliche Risiken angemessen zu berücksichtigen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Was ist eine Rückstellung Rechnungswesen?
Eine Rückstellung im Rechnungswesen ist eine Verbindlichkeit oder ein Aufwand, der zum Bilanzstichtag noch nicht genau beziffert werden kann, aber wahrscheinlich eintreten wird. Sie dient dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz eines Unternehmens zu berücksichtigen. Rückstellungen werden gebildet, um eine realistische Darstellung der finanziellen Situation eines Unternehmens zu gewährleisten und um eine glaubwürdige Gewinn- und Verlustrechnung zu erstellen. Sie müssen nach den Grundsätzen ordnungsgemäßer Buchführung (GoB) gebildet und in der Bilanz ausgewiesen werden. **
Was ist eine Rückstellung einfach erklärt?
Was ist eine Rückstellung einfach erklärt? **
Top-Angebote
Produkte zum Begriff Rückstellung:
-
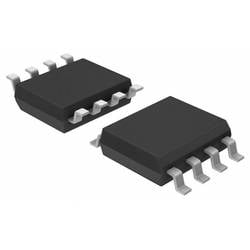
Microchip Technology TC1232COA PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung SOIC-8Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
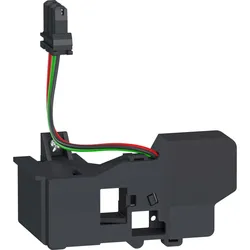
Schneider Electric LA7D305 Fernbetätigung, RückstellungStandardschütze 0,06 -75 kW Neben ansprechendem und funktionellem Design bieten die Schütze TeSys D schnelle und einfache Installation bei gleichzeitig schmaler Baubreite von 45 bzw. 55 mm. Sie erfüllen internationale Standards. Die Leistungsgrößen 40 bis 65 A sind mit EverLink Klemmen ausgestattet. Diese sind patentiert und gewährleisten eine zuverlässige und dauerhafte Verbindung.86,38 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Rückstellung?
Eine Rückstellung ist eine Verbindlichkeit oder ein Aufwand, der zum Bilanzstichtag bereits entstanden ist, aber noch nicht genau beziffert werden kann. Sie dient dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz eines Unternehmens angemessen zu berücksichtigen. Rückstellungen werden gebildet, um eine realistische Darstellung der finanziellen Situation eines Unternehmens zu gewährleisten und um eine Gläubiger- und Investorenschutz zu gewährleisten. Sie müssen nach den Grundsätzen ordnungsgemäßer Buchführung (GoB) bilanziert und regelmäßig überprüft werden, um sicherzustellen, dass sie angemessen sind. **
-
Ist eine Rückstellung ein Aufwand?
Eine Rückstellung ist keine direkte Ausgabe oder Kosten, sondern eine Verpflichtung, die zu einem späteren Zeitpunkt erfüllt werden muss. Sie wird gebildet, um zukünftige Verbindlichkeiten oder ungewisse Verpflichtungen abzudecken. Rückstellungen werden in der Bilanz ausgewiesen und mindern somit den Gewinn des Unternehmens. Obwohl Rückstellungen nicht direkt als Aufwand gelten, können sie den Gewinn beeinflussen, da sie die finanzielle Situation des Unternehmens widerspiegeln. Letztendlich dienen Rückstellungen dazu, die finanzielle Stabilität und Transparenz eines Unternehmens zu gewährleisten. **
-
Wann bucht man eine Rückstellung?
Eine Rückstellung wird gebucht, wenn ein Unternehmen eine Verbindlichkeit oder Verpflichtung hat, die zum Bilanzstichtag wahrscheinlich ist und deren genauer Betrag noch nicht bekannt ist. Dies kann beispielsweise für drohende Verluste aus schwebenden Geschäften, Garantieverpflichtungen oder Rechtsstreitigkeiten der Fall sein. Die Rückstellung dient dazu, die zukünftigen finanziellen Belastungen des Unternehmens realistisch abzubilden und die Bilanzierung entsprechend korrekt und transparent zu gestalten. Die genaue Höhe der Rückstellung wird anhand von Schätzungen und Erfahrungswerten ermittelt und regelmäßig überprüft und angepasst. Die Buchung einer Rückstellung erfolgt somit zum Bilanzstichtag, um die finanzielle Situation des Unternehmens zum jeweiligen Zeitpunkt korrekt darzustellen. **
-
Wie buche ich eine Rückstellung?
Um eine Rückstellung zu buchen, musst du zunächst den Betrag ermitteln, den du zurückstellen möchtest. Dieser Betrag sollte auf einer fundierten Schätzung basieren und auf zukünftigen Verpflichtungen beruhen. Anschließend musst du ein entsprechendes Rückstellungskonto in deiner Buchhaltung erstellen und den Betrag dort verbuchen. Vergiss nicht, die Rückstellung regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass sie korrekt ist. Zuletzt solltest du die Rückstellung im Jahresabschluss ausweisen und entsprechend dokumentieren. **
Ähnliche Suchbegriffe für Rückstellung
-
Gesellschaftsrecht im Spiegel großer DebattenGesellschaftsrecht im Spiegel großer Debatten , Der vorliegende Band macht es sich zur Aufgabe, eine "Kartographie der Kontroversen" im Gesellschaftsrecht zu erstellen und diese in einen größeren Kontext einzuordnen. In zwanzig Einzelkapiteln werden aufsehenerregende Auseinandersetzungen aus dem Recht der Personengesellschaften und des Vereins, der GmbH und der Aktiengesellschaft nachgezeichnet und analysiert. Ein besonderes Augenmerk gilt dabei dem Anfang und Ende der Debatten, den Debattenteilnehmern und Diskussionsforen sowie der Diskurskultur. Neben rein nationalen Debatten finden sich auch transnationale Rechtsgespräche. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240819, Produktform: Leinen, Redaktion: Fleischer, Holger~Koch, Jens~Schmolke, Klaus Ulrich, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Themenüberschrift: LAW / Corporate, Keyword: Corporate law; Dogmen und Theorien des Gesellschaftsrechts; Entwicklungslinien des Gesellschaftsrechts; Gesellschaftsrecht; developmental trends in corporate law; dogma ad theories of corporate law, Fachschema: Gesellschaftsrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Wirtschaftsverwaltungsrecht und öffentliches Wirtschaftsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 231, Breite: 163, Höhe: 56, Gewicht: 1466, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,169,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papenheim, Martin: Der tanzende SpiegelDer tanzende Spiegel , Martin Papenheim legt mit seinem Buch über die Neo-Sannyasins die erste umfassende Geschichte der Bhagwan-Bewegung in Deutschland vor, die als wohl bedeutendste neureligiöse Strömung der Bonner Republik gelten kann. Der Ashram des indischen Guru Bhagwan Shree Rajneesh (später bekannt als Osho) in Poona und die Stadt Rajneeshpuram in Oregon (USA) entwickelten sich zu in der gesamten westlichen Welt beachteten Meditations- und Therapiezentren. In Deutschland erreichte die Bewegung um 1980 ihren spektakulären Höhepunkt mit etwa 30.000 Neo-Sannyasins, rund einem Drittel der weltweiten Anhängerschaft, von denen 400 in eigenen Kommunen lebten. Keine andere religiöse Bewegung provozierte ein derart großes Medienecho und so intensive öffentliche Auseinandersetzungen wie die Anhänger Bhagwans. Obwohl die Organisation mittlerweile weitgehend zerfallen ist, hat sie in der deutschen Kultur bleibende Spuren hinterlassen. Die Darstellung stützt sich auf umfassendes, bisher kaum beachtetes Quellenmaterial und Schilderungen von Zeitzeugen, so dass sich zahlreiche neue Perspektiven auf die Thematik eröffnen. , Schlingertöpfe > Kraftstoffversorgung , Erscheinungsjahr: 20250301, Autoren: Papenheim, Martin, Seitenzahl/Blattzahl: 420, Abbildungen: 25 schwarz-weiße Abbildungen, Themenüberschrift: HISTORY / Social History, Keyword: Bundesrepublik Deutschland; Communes; Federal Republic of Germany; Globalisation; India; Indien; Kommunen; Osho; Poona; Rajneeshpuram; Religionsgeschichte; Religious History; Spirituality; Spiritualität; Therapie; Therapy, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 34, Gewicht: 1, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Texas Instruments TPS3808G01DBVT PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung SOT-23-6Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,29 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
ON Semiconductor MC34064P-5G PMIC - Überwachung Einfache Rückstellung/Einschalt-Rückstellung TO-92-3Integrierte Schaltkreise führender Hersteller. Bitte beachten Sie wie immer unsere umfangreiche Dokumentation, welche Ihnen zum kostenlosen Download bereitsteht.1,29 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie wird eine Rückstellung gebucht?
Eine Rückstellung wird gebucht, indem ein entsprechender Betrag auf der Passivseite der Bilanz als Verbindlichkeit ausgewiesen wird. Dies geschieht, wenn ein Unternehmen mit hoher Wahrscheinlichkeit eine Verpflichtung in der Zukunft erfüllen muss und der Betrag zuverlässig geschätzt werden kann. Die Buchung erfolgt durch eine Gutschrift auf dem entsprechenden Rückstellungskonto und eine Belastung auf einem entsprechenden Aufwandskonto. Dadurch wird die Verpflichtung des Unternehmens transparent dargestellt und die zukünftige Liquidität berücksichtigt. Rückstellungen dienen dazu, die wirtschaftliche Lage des Unternehmens realistisch abzubilden und mögliche Risiken angemessen zu berücksichtigen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine Rückstellung Rechnungswesen?
Eine Rückstellung im Rechnungswesen ist eine Verbindlichkeit oder ein Aufwand, der zum Bilanzstichtag noch nicht genau beziffert werden kann, aber wahrscheinlich eintreten wird. Sie dient dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz eines Unternehmens zu berücksichtigen. Rückstellungen werden gebildet, um eine realistische Darstellung der finanziellen Situation eines Unternehmens zu gewährleisten und um eine glaubwürdige Gewinn- und Verlustrechnung zu erstellen. Sie müssen nach den Grundsätzen ordnungsgemäßer Buchführung (GoB) gebildet und in der Bilanz ausgewiesen werden. **
-
Was ist eine Rückstellung einfach erklärt?
Was ist eine Rückstellung einfach erklärt? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.